极限运动保险的季节性因素正在变得比以往更关键,投保策略也必须随之调整。雪季、雨季、赛事季和旅游旺季交替出现,同一项运动在不同月份的风险暴露差异巨大,若仍用一张全年保单覆盖所有时段,很可能在真正需要救援和医疗转运时发现保障错位。
春季是冬季运动与山地运动交叠的窗口。北方雪场进入春雪期,野雪和冰川滑雪仍吸引玩家,雪崩与裂缝风险并未随气温回升而消失;南方攀岩、徒步和越野跑同时升温。极限运动保险若沿用冬季条款,可能漏掉攀岩、滑坠和春季暴雨导致的失温,投保时应把活动日期和区域写清楚。
夏季是高空和高速项目最集中的时段。跳伞、翼装飞行、滑翔伞、山地车速降和开放水域潜水进入高峰,高温、雷暴、强对流和山火又让救援窗口缩短。极限运动保险在这几个月通常保费上浮,投保策略应转向按月或按行程购买,并把直升机救援、搜救费用和医疗转运限额放在核心位置。
秋季的赛事日历把风险推向另一个高点。环勃朗峰越野跑、红牛坠山赛和世界翼装飞行锦标赛接连举行,参赛者往往在赛前集中训练,疲劳和旧伤叠加。极限运动保险若只覆盖日常训练,赛事期间的竞速、夜间行进和强制装备缺失可能被除外,投保时应附加赛事责任与高额意外医疗。
冬季重新定义雪崩、冰裂缝和极寒带来的威胁。滑雪、单板、冰攀和雪地摩托把大量玩家推向高山,雪崩气囊、探杆和向导服务成为标配。极限运动保险在雪季最常见的争议是救援费用、冻伤治疗和是否承保道外滑行,投保策略应明确海拔范围、滑行区域和是否包含直升机吊运。
季节性之所以左右极限运动保险,是因为出险概率随气候、人流和场地开放状态同步波动。冬季雪崩事故集中在降雪后数日,夏季雷暴让滑翔伞和跳伞停飞与复飞交替,秋季赛事又放大高强度运动损伤。保险公司用多年气象与理赔数据定价,投保人若忽略这些周期,就会在风险最高的月份遇到保障不足或保费跳涨。
保险产品正按季节拆出更细的责任模块。冬季运动附加险强调雪崩搜救和冻伤,夏季高风险运动意外险提高潜水减压病与热射病保额,春秋过渡期则突出山地救援和个人责任。极限运动保险的投保策略不再是买不买,而是把保障起止日期切成与活动日历一致的碎片,减少为闲置月份付费。
按季节投保的核心是把保单期限与真实风险暴露对齐。滑雪者可以在雪季购买三个月的高山运动险,越野跑者在赛事前两周加保,潜水爱好者在下水季选择单次或月度计划。极限运动保险此时更像可组合的装备,而不是一张长期合同,投保人需要提前比较免赔额、救援次数和区域限制。
旺季的保费、免赔额和救援限额会同步变化,直接影响投保策略。雪季周末与节假日,直升机救援资源紧张,部分产品会降低单次搜救限额或提高自负比例;淡季则可能出现折扣和更宽松的免责条款。极限运动保险投保人不应只比较总价,还要看高峰时段是否仍能足额赔付。
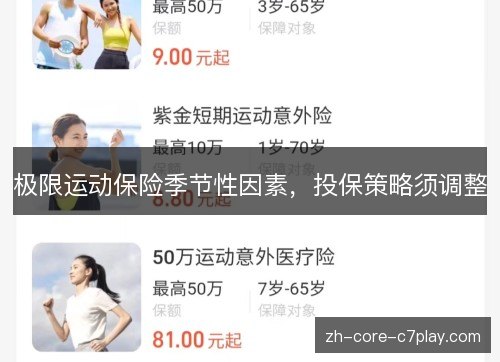
很多普通意外险把极限运动列为除外责任,季节切换时更易暴露缺口。冬季滑雪、夏季潜水、秋季越野跑可能分别由不同条款约束,竞赛、职业训练、无向导探险和违规进入保护区也常被排除。极限运动保险的投保策略要求逐项核对活动名称、海拔、深度、速度与是否参赛,避免仅凭一张综合意外险就出发。
保险公司在核保时越来越依赖季节数据。历史气象、雪深、降雨、风速、事故理赔和救援出动记录,会被用来划分风险等级。投保人如实告知目的地、活动时间和技能水平,能减少理赔争议;若隐瞒冬季道外滑行或夏季独自潜水,极限运动保险很可能在关键时候拒绝赔付。
赛事和目的地同样带有季节烙印。环勃朗峰越野跑在夏末吸引全球跑者,红牛坠山赛在秋季考验山地车速降,世界翼装飞行锦标赛则依赖特定气流窗口。极限运动保险若忽略举办地救援体系、医疗转运距离和赛事组织保障,投保策略就会留下盲区,尤其是跨境参赛和偏远山区活动。
季节性风险还可以通过训练和装备管理来压低。雪季前检查雪崩三件套,夏季关注雷暴雷达和潜水气压,秋季赛事前做心肺与肌骨评估,都能让保险定价更友好。极限运动保险不是替代安全预案,而是与向导、天气窗口和撤退计划配合,投保策略因此要随季节更新紧急联系人、救援方式和保额。
未来极限运动保险会更像动态服务。按天投保、气象指数触发、可穿戴设备上传轨迹和生理数据,都可能让保费随季节与个人行为浮动。c7娱乐链接保险公司可以提前在暴雪、台风或高温预警时推送救援提醒,投保人也能在风险窗口关闭后暂停保障。这样的变化要求投保策略从一年一续转向持续校准。
季节不再是保险条款里的背景参数,而是决定极限运动能否安心出发的前置条件。当雪崩季、雷暴季、赛事季和旅游旺季轮番到来,投保人只有把活动计划、救援需求和保单期限放在同一张时间表上,才能让保障真正跟上风险。保险公司若持续公开季节定价逻辑,整个市场的信任也会随之提高。